Problemy ze spłatą kredytu PLN
Najpierw sprawdź pisma, terminy i możliwości rozmowy z bankiem
Jeśli rata przekracza Twoje możliwości, zbierz umowę i korespondencję, ustal wysokość zaległości oraz skontaktuj się z bankiem. Równolegle możesz zlecić ocenę dokumentów. Sam spór o WIBOR ani wynik analizy AI nie zmieniają harmonogramu spłaty i nie są zgodą banku na zawieszenie rat.
Siedem kroków przed wypowiedzeniem umowy
-
Odczytaj pisma i zachowaj daty
Zapisz, co bank żąda, do kiedy i kiedy otrzymałeś dokument. Oddziel wezwanie do zapłaty, propozycję ugody i wypowiedzenie. Jeżeli pismo pochodzi z sądu, wskaż to przy pierwszym kontakcie z prawnikiem.
-
Sprawdź kwotę zaległości
Porównaj pismo z historią spłat i harmonogramem. Oddziel kapitał, odsetki oraz opłaty. Zaznacz wpłaty nieuwzględnione w zestawieniu i poproś o wyjaśnienie rozbieżności.
-
Zapytaj o restrukturyzację
Przedstaw swoją sytuację i realną propozycję dalszych spłat. Zachowaj kopię wniosku i potwierdzenie jego złożenia. Wydłużenie okresu lub obniżenie raty wymaga także oceny całkowitego kosztu po zmianie.
-
Sprawdź dostępne wsparcie
Zapytaj bank o warunki Funduszu Wsparcia Kredytobiorców. Wniosek składa się w banku, który udzielił kredytu mieszkaniowego. Według informacji BGK wcześniejsze wypowiedzenie umowy jest jedną z przeszkód w uzyskaniu pomocy — dlatego warto sprawdzić warunki odpowiednio wcześnie. Aktualne informacje BGK o FWK.
-
Przeanalizuj umowę i aneksy
Przekaż pełną dokumentację, w tym informacje otrzymane przed podpisaniem umowy. Nie oceniaj ważności kredytu tylko na podstawie nazwy WIBOR, roku zawarcia umowy lub reklamy usługi.
-
Porównaj warunki proponowanej zmiany
Sprawdź nowe raty, koszty, zabezpieczenia i oświadczenia o rozliczeniu lub rezygnacji z roszczeń. Skutki aneksu zależą od jego treści i okoliczności. Nie każdy aneks zamyka możliwość zakwestionowania wcześniejszych postanowień.
-
Ustal dalsze działania na podstawie dokumentów
Jeżeli bank już wypowiedział umowę, potrzebna jest osobna ocena przesłanek, treści oświadczenia i doręczenia. Omów z prawnikiem możliwe warianty i koszty, zamiast zakładać z góry skuteczność lub bezskuteczność wypowiedzenia.
Wezwanie, restrukturyzacja i wypowiedzenie — różne przepisy
Właściwe regulacje zależą od rodzaju i daty zawarcia umowy. Ustawa o kredycie hipotecznym zawiera własne zasady, a jej art. 85 ust. 2 pozostawia wcześniejsze umowy pod przepisami dotychczasowymi. Nie należy przedstawiać jednej procedury jako identycznej dla każdej instytucji i umowy.
Prawo bankowe: art. 75 i 75c
Przy opóźnieniu bank wyznacza co najmniej 14 dni roboczych na spłatę i informuje o możliwości złożenia wniosku restrukturyzacyjnego w ciągu 14 dni roboczych od otrzymania wezwania. Zmiana warunków zależy od oceny sytuacji kredytobiorcy i uzgodnień. Odrzucenie wniosku wymaga pisemnego, szczegółowego wyjaśnienia. Art. 75 przewiduje zasadniczo 30-dniowe wypowiedzenie, z możliwością dłuższego terminu umownego i 7-dniowym terminem przy zagrożeniu upadłością.
Umowy objęte ustawą o kredycie hipotecznym
Art. 33–34 przewidują wezwanie z terminem co najmniej 14 dni roboczych, możliwość wniosku o restrukturyzację i uzasadnienie odmowy. Art. 35 przewiduje po odmowie lub nieskutecznej restrukturyzacji co najmniej 6 miesięcy na sprzedaż kredytowanej nieruchomości przed czynnościami odzyskiwania należności. Art. 37 reguluje wypowiedzenie oraz ograniczenie wypowiedzenia z powodu utraty zdolności kredytowej lub zagrożenia upadłością w okresie restrukturyzacji, z wyjątkiem jej nienależytej realizacji. To nie jest ogólna ochrona przed każdą czynnością banku od chwili wysłania wniosku.
Źródła: Prawo bankowe, art. 75 i 75c; ustawa o kredycie hipotecznym, art. 33–37 i 85 ust. 2. W konkretnej sprawie trzeba sprawdzić zakres stosowania przepisów i dokumenty.
Co sprawdzić w dokumentacji wypowiedzenia?
| Dokument lub okoliczność | Pytanie do weryfikacji |
|---|---|
| Wezwanie do zapłaty | Jaką zaległość wskazano, jaki wyznaczono termin i kiedy doręczono pismo? |
| Informacja o restrukturyzacji | Czy udzielono wymaganych informacji i jak rozpatrzono złożony wniosek? |
| Postanowienia umowy | Jak określono przesłanki wypowiedzenia i kolejność działań? |
| Historia wpłat | Czy bank uwzględnił wpłaty i wykazał podstawę naliczeń? |
| Oświadczenie o wypowiedzeniu | Czy jego treść i doręczenie odpowiadają właściwym przepisom oraz umowie? |
Połączenie wezwania i wypowiedzenia w jednym dokumencie wymaga oceny konkretnej treści i podstaw prawnych. Nie przypisujemy każdemu takiemu pismu automatycznie identycznego skutku.
WIBOR po wyroku TSUE C-471/24
Wyrok z 12 lutego 2026 r. (ECLI:EU:C:2026:85) pozwala w opisanych w nim warunkach badać klauzulę oprocentowania w świetle dyrektywy 93/13. Jednocześnie nie nakłada na bank szczególnego obowiązku objaśniania metodologii regulowanego wskaźnika. Samo użycie takiego wskaźnika i wskazane w wyroku jego cechy nie przesądzają o nieuczciwości klauzuli, gdy wskaźnik spełnia właściwe ramy regulacyjne. Trybunał nie odpowiedział na pytanie czwarte o skutki ewentualnej nieuczciwości.
Nie wynika z tego automatyczne usunięcie WIBOR, nieważność każdej umowy ani reguła wygranej dla wszystkich kredytów sprzed określonego roku. Pełny wyrok TSUE C-471/24 oraz omówienie kancelarii po wyroku.
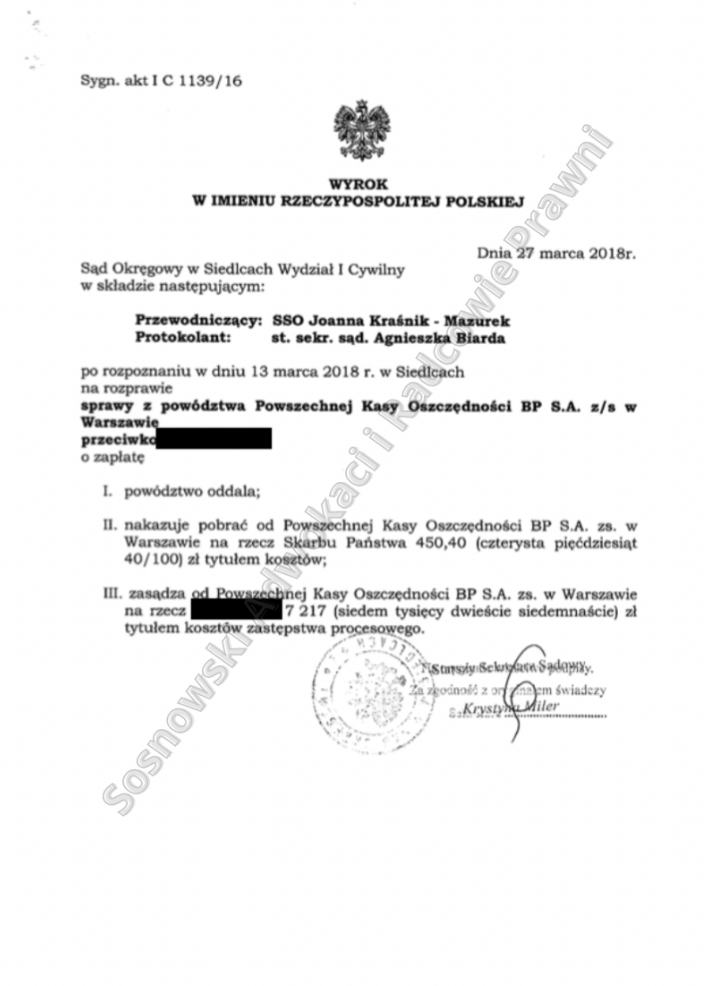
Przykład z 2018 r.: co faktycznie orzekł sąd w Siedlcach?
Sąd Okręgowy w Siedlcach, I Wydział Cywilny, 27 marca 2018 r., sygn. I C 1139/16, oddalił powództwo banku. Zasądził 7217 zł kosztów zastępstwa procesowego i nakazał pobranie 450,40 zł na rzecz Skarbu Państwa. Pierwsza kwota dotyczy kosztów procesu, druga nie jest świadczeniem dla kredytobiorczyni. Skan nie potwierdza ich późniejszej zapłaty.
Uzasadnienie opisuje kredyt na cele bieżące z 2010 r. i żądanie 155 289,48 zł. Sąd uznał umowę za ważną, ale zakwestionował określone klauzule, wykazanie wysokości zobowiązania i skuteczność wypowiedzenia. To nie jest wyrok unieważniający wszystkie kredyty hipoteczne z WIBOR. Późniejszego statusu sprawy tutaj nie potwierdzamy.
Przed analizą przygotuj dokumenty
- Pełną umowę, regulamin i wszystkie aneksy lub ugody.
- Historię wpłat, aktualny harmonogram i zestawienie zaległości.
- Wezwania, wniosek o restrukturyzację, odpowiedź banku i potwierdzenia doręczeń.
- Wypowiedzenie lub pisma sądowe, jeżeli już je otrzymałeś.
- Krótki opis sytuacji i terminów wskazanych w pismach.
Materiał ma charakter ogólny. Ocena umowy, skutków pism, dostępnego wsparcia i terminów wymaga ustalenia indywidualnych okoliczności. Wynik innej sprawy nie gwarantuje wyniku Twojej.