
Po otrzymaniu wypowiedzenia
Najpierw ustal, czy masz pismo banku, pozew czy nakaz zapłaty
Wypowiedzenie umowy, doręczenie pozwu i nakaz zapłaty to różne zdarzenia. Nie wybieraj strategii wyłącznie na podstawie wysokości raty albo nazwy WIBOR. Zacznij od dokumentów, dat doręczeń i etapu sprawy.
Pięć kroków po otrzymaniu pisma
-
Ustal nadawcę, rodzaj pisma i termin
Oddziel korespondencję banku od pism sądu lub komornika. Zapisz datę odbioru, sygnaturę i termin wskazany w pouczeniu. Zachowaj kopertę lub elektroniczne potwierdzenie doręczenia. Jeśli toczy się egzekucja, od razu zaznacz ten etap przy kontakcie z prawnikiem.
-
Zbierz całą sekwencję korespondencji
Przygotuj wezwanie do zapłaty, wniosek restrukturyzacyjny, odpowiedź banku, wypowiedzenie i potwierdzenia odbioru. Dołącz umowę z regulaminem, aneksy, ugody i historię wpłat. Samo ostatnie pismo nie pokazuje całej procedury.
-
Porównaj żądanie z dokumentami
Sprawdź, z czego składa się żądana kwota: kapitał, odsetki i opłaty. Wskaż dokonane wpłaty oraz rozbieżności. Oddziel pytanie o skuteczność wypowiedzenia od pytania o poprawność wyliczenia długu.
-
Oceń umowę i wypowiedzenie osobno
Przekaż prawnikowi pełne postanowienia o oprocentowaniu i wypowiedzeniu oraz dokumenty przedumowne. Właściwe obowiązki zależą od rodzaju umowy i przepisów obowiązujących w danym czasie. Rok zawarcia kredytu sam w sobie nie daje „silniejszej pozycji”.
-
Ustal odpowiedź na obecnym etapie
Omów, jakie pismo jest potrzebne teraz, jakie żądania można rozważyć i z jakimi kosztami oraz ryzykami wiążą się warianty. Przygotowanie własnego pozwu lub rozmowy z bankiem nie zastępują wymaganej odpowiedzi na doręczone pismo sądowe.
Pozew i nakaz zapłaty — nie ma jednego terminu dla wszystkich pism
Przykłady z Kodeksu postępowania cywilnego pokazują, dlaczego trzeba ustalić tryb postępowania. Poniższa tabela nie obejmuje każdego rodzaju doręczenia i postępowania.
| Pismo i sytuacja | Termin przewidziany w przywołanym przepisie | Podstawa |
|---|---|---|
| Pozew z wezwaniem do odpowiedzi | Termin wyznaczony przez przewodniczącego, nie krótszy niż dwa tygodnie. | Art. 2051 § 1 k.p.c. |
| Nakaz zapłaty w postępowaniu upominawczym, doręczenie w kraju | Dwa tygodnie od doręczenia nakazu. | Art. 4802 § 2 pkt 1 k.p.c. |
| Nakaz zapłaty w postępowaniu nakazowym, doręczenie na terytorium UE | Miesiąc od doręczenia nakazu. | Art. 4802 § 2 pkt 3 k.p.c. |
Sprawdź tytuł dokumentu, pouczenie, sposób doręczenia i aktualne przepisy z pełnomocnikiem. Nie zakładaj, że każdy nakaz zaskarża się tak samo: k.p.c. rozróżnia m.in. zarzuty w postępowaniu nakazowym i sprzeciw w upominawczym. Nie czekaj z przekazaniem pisma do końca terminu.
KPC: art. 4802, 493 i 505; art. 2051. Termin dla konkretnego pisma wymaga ustalenia jego rodzaju i okoliczności doręczenia.
Jak ocenić wypowiedzenie umowy?
Nie ma uniwersalnej reguły, że każde połączenie wezwania i wypowiedzenia w jednym piśmie automatycznie kończy spór na korzyść kredytobiorcy. Trzeba zbadać treść oświadczenia, wcześniejsze czynności, przesłanki umowne, doręczenie i właściwe przepisy. Ewentualny zarzut powinien wynikać z dokumentów.
W zależności od umowy znaczenie mogą mieć art. 75 i 75c Prawa bankowego albo regulacje ustawy o kredycie hipotecznym, w tym jej przepisy przejściowe. Ustawowego terminu co najmniej 14 dni roboczych na spłatę z wezwania nie należy zastępować ogólną regułą „zawsze 7 dni” wywiedzioną z innej umowy i dawnego wyroku.
Procedurę przed wypowiedzeniem omawiamy osobno w poradniku o zaległościach, restrukturyzacji i pismach banku. Źródła: Prawo bankowe oraz ustawa o kredycie hipotecznym.
Własny pozew czy obrona przed żądaniem banku?
Nie wybieramy jednej drogi dla każdego kredytobiorcy. Należy ustalić, czy bank już wystąpił do sądu, jakie żądania zgłasza, jakie roszczenia rozważa klient i jakie dowody są dostępne. Przed decyzją poproś o porównanie wariantów na piśmie.
| Co porównać? | O co zapytać pełnomocnika? |
|---|---|
| Zakres sprawy | Czego konkretnie żądamy lub przed czym się bronimy? Jakie okoliczności wymagają wykazania? |
| Obecne postępowanie | Czy sprawa banku już trwa i jakie pismo trzeba w niej złożyć niezależnie od rozważanego pozwu? |
| Koszty | Jaka opłata sądowa dotyczy konkretnego pisma, jaki jest zakres wynagrodzenia i ryzyko kosztów drugiej strony? |
| Rozliczenia | Jak uwzględnić kapitał, wpłaty, odsetki, ewentualną ugodę i inne postępowania? |
| Dokumenty i terminy | Czego brakuje do oceny i które czynności mają najbliższy termin? |
Koszty: dwie ważne korekty
Nie każdy pozew konsumenta przeciwko bankowi podlega opłacie 5% wartości sporu. Art. 13a ustawy o kosztach sądowych w sprawach cywilnych przewiduje dla wskazanej w nim strony i roszczeń z czynności bankowych, przy wartości ponad 20 000 zł, opłatę stałą 1000 zł.
Nie należy też pisać, że „zarzuty są zawsze bez opłat”. Art. 19 ust. 4 reguluje opłatę od zarzutów od nakazu w postępowaniu nakazowym; dla pozwanego konsumenta przewiduje granicę 750 zł. To odrębna kwestia od wynagrodzenia pełnomocnika, wydatków i rozliczenia kosztów procesu.
Ustawa o kosztach sądowych: art. 13a i art. 19 ust. 4. Indywidualna wycena zależy od sprawy i rodzaju pisma.
Czego nie przesądza sama nazwa WIBOR?
Nie stosujemy punktowego testu, w którym trzy zaznaczone braki oznaczają mocne roszczenie. Także wzmianka o Reuters jako miejscu publikacji stawki nie jest sama w sobie ustaleniem, kto był administratorem ani czy naruszono obowiązek informacyjny. Potrzebna jest pełna treść dokumentów i właściwy kontekst czasowy.
Wyrok TSUE C-471/24 z 12 lutego 2026 r. (ECLI:EU:C:2026:85) wymaga ostrożnego odczytania: możliwość kontroli klauzuli nie oznacza jej automatycznej nieuczciwości. W opisanych w wyroku warunkach bank nie ma szczególnego obowiązku objaśniania metodologii regulowanego wskaźnika. Trybunał nie rozstrzygnął pytania czwartego o skutki ewentualnej nieuczciwości. Pełny wyrok TSUE.
Nie należy automatycznie przenosić późniejszych obowiązków dokumentacyjnych na każdą wcześniejszą umowę. Dotychczasową ocenę przykładowego kredytu z marca 2017 r. usunięto, ponieważ nie wskazano dokumentu pozwalającego zweryfikować wszystkie przytoczone parametry i ustalenia o tym, czego klientowi nie przekazano.
Wyrok I C 1139/16: przykład, a nie reguła wygranej
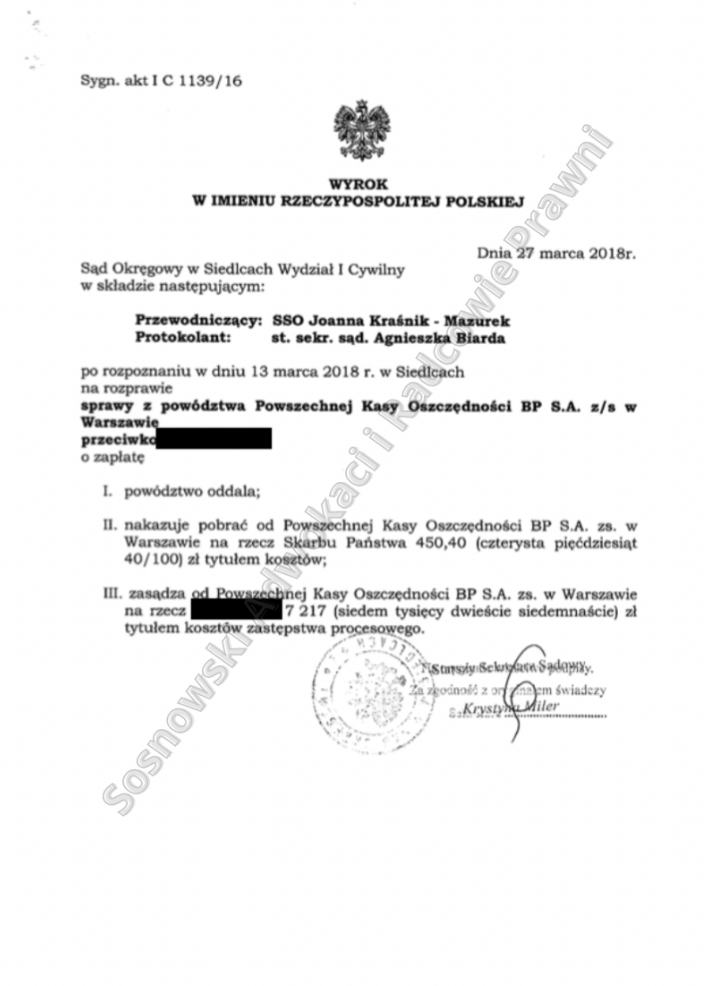
W sprawie z 27 marca 2018 r. Sąd Okręgowy w Siedlcach oddalił żądanie banku. Uzasadnienie dotyczy kredytu na cele bieżące z 2010 r. Sąd uznał umowę za ważną, ale zakwestionował konkretne klauzule, wykazanie zobowiązania i wypowiedzenie. Nie jest to ogólny wyrok unieważniający umowy hipoteczne z WIBOR.
Sentencja wskazuje 7217 zł kosztów zastępstwa procesowego i 450,40 zł na rzecz Skarbu Państwa. Skan nie potwierdza późniejszej zapłaty ani aktualnego statusu postępowania. Publiczna sentencja i uzasadnienie w SAOS.
Informacje mają charakter ogólny. Właściwe działania zależą od dokumentów, etapu, doręczeń i przepisów. Wynik innego postępowania nie gwarantuje wyniku indywidualnej sprawy.