Kredyty we frankach i w euro · PKO BP i BNP Paribas · raporty za III kwartał 2026
Stan na 5 listopada 2026 r. · czas czytania ok. 12 min · Sosnowski Adwokaci i Radcowie Prawni
Kto ma kredyt we frankach, zadaje dziś zwykle jedno z trzech pytań: czy bank zaproponuje mi dobrą ugodę, czy warto jeszcze pozwać, skoro kredyt jest spłacony, i jakie mam szanse w sądzie. Odpowiedzi na te pytania nie trzeba zgadywać. Banki giełdowe co kwartał pokazują w raportach, ile umów frankowych im zostało, ile spraw toczy się w sądach, ile przegrały i ile ugód zawarły. Przeanalizowaliśmy raporty za trzy kwartały 2026 r. dwóch banków: PKO Banku Polskiego i BNP Paribas Bank Polska. Najmocniejsza liczba pochodzi z raportu BNP Paribas: w sprawach, które sąd rozstrzygnął co do istoty, bank przegrał 4 783 razy, a wygrał 54. PKO BP pokazuje z kolei, że na ponad 178 tys. umów we frankach 67 tys. to kredyty spłacone, w których klienci nie zawarli ugody ani nie poszli do sądu.
Frankowicze w raportach za III kwartał 2026
Kredyty frankowe w PKO BP i BNP Paribas: najważniejsze liczby
Banki raportują dane w różny sposób, dlatego w tabeli zaznaczamy, gdzie bank danej informacji nie podaje. Wszystkie liczby pochodzą z raportów za trzy kwartały 2026 r., a porównania dotyczą stanu na koniec 2025 r.
| Stan na 30 września 2026 r. | PKO BP | BNP Paribas |
|---|---|---|
| Wartość brutto kredytów hipotecznych CHF przed korektą ryzyka prawnego | 3 777 mln zł (koniec 2025: 5 967 mln zł) | 1 000,7 mln zł (koniec 2025: 1 393,8 mln zł) |
| Wartość tych kredytów po korekcie | 763 mln zł | 206,6 mln zł |
| Liczba aktywnych umów | 6,9 tys. aktywnych umów CHF bez ugody i bez sporu oraz 9,0 tys. aktywnych umów w sporze | 3,7 tys. aktywnych kredytów walutowych i denominowanych w CHF |
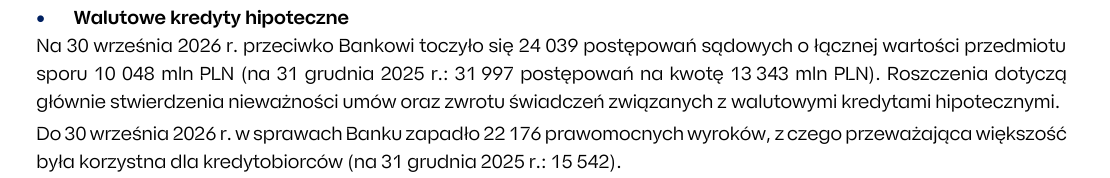
| Toczące się sprawy klientów przeciwko bankowi | 24 039 na 10 048 mln zł (koniec 2025: 31 997 na 13 343 mln zł) | 5 250 na 2 754,9 mln zł (koniec 2025: wartość 3 126,8 mln zł) |
| Nowe pozwy w 2026 r. | bank nie podaje | 708 (282, 227 i 199 w kolejnych kwartałach) |
| Prawomocne wyroki i zakończone sprawy (różny zakres) | 22 176 w sprawach kredytów walutowych (koniec 2025: 15 542), w przeważającej większości korzystne dla kredytobiorców | 6 505 prawomocnie zakończonych spraw, 4 783 przegrane przez bank |
| Ugody | 71,3 tys. zawartych i rozliczonych | 7 285 podpisanych, 14 774 propozycji |
| Pozwy banku o zwrot kapitału | 15 587 na 4 780 mln zł | bank nie podaje |
| Koszt ryzyka prawnego w 9 miesiącach 2026 r. | 1 055 mln zł | 202,9 mln zł |
Ile kredytów frankowych zostało w bankach
W ciągu dziewięciu miesięcy 2026 r. wartość brutto kredytów we frankach przed korektą ryzyka prawnego spadła w PKO BP o 37 proc., z 5 967 mln zł do 3 777 mln zł, a w BNP Paribas o 28 proc., z 1 393,8 mln zł do 1 000,7 mln zł. Duża część tego spadku to efekt rozstrzygniętych sporów: PKO BP rozliczył w tym czasie w kosztach ryzyka prawnego skutki prawomocnych wyroków na 2 392 mln zł i ugód na 2 008 mln zł, a BNP Paribas wykorzystał 467,7 mln zł w związku z wyrokami i 171,5 mln zł w związku z ugodami.
Najciekawszą odpowiedź na pytanie, ile umów jeszcze „żyje”, daje slajd z prezentacji PKO BP. Bank pokazał na nim los wszystkich 178,2 tys. umów kredytowych we frankach, jakie zawierał.
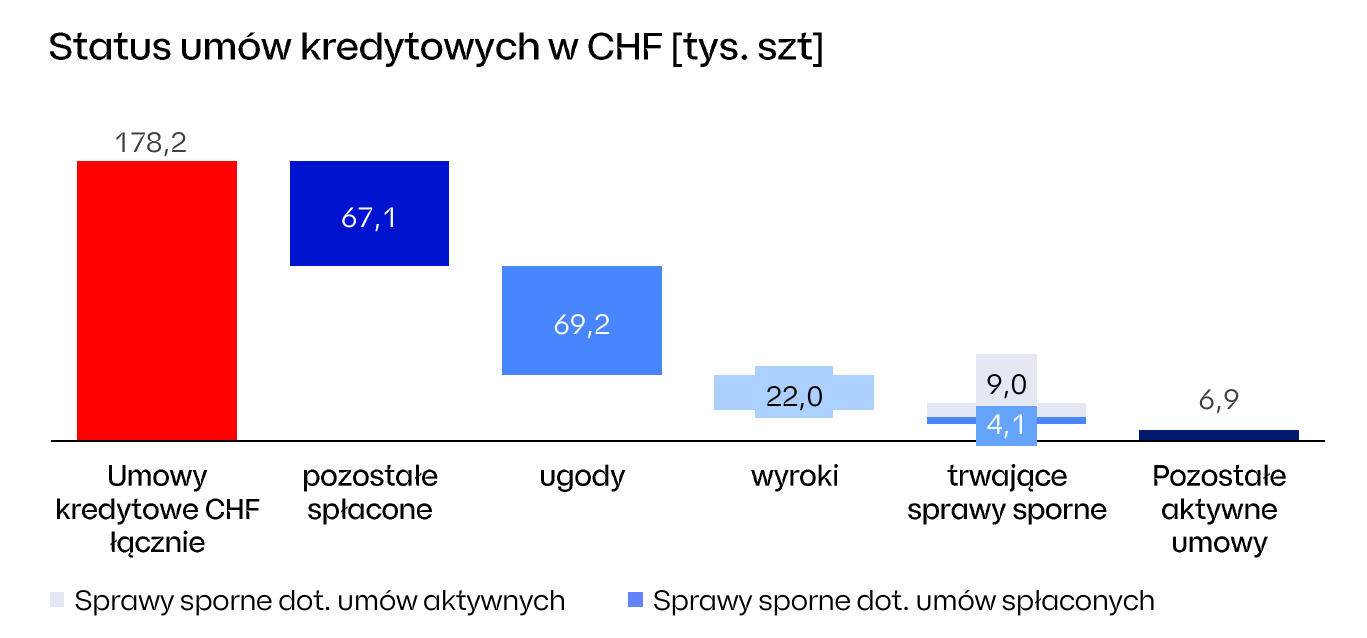
| Status umowy CHF w PKO BP | Liczba umów | Udział |
|---|---|---|
| Spłacone bez ugody i bez wyroku | 67,1 tys. | 38% |
| Zakończone ugodą | 69,2 tys. | 39% |
| Zakończone wyrokiem | 22,0 tys. | 12% |
| W trwającym sporze, umowa aktywna | 9,0 tys. | 5% |
| W trwającym sporze, umowa spłacona | 4,1 tys. | 2% |
| Aktywne, bez ugody i bez sporu | 6,9 tys. | 4% |
| Razem | 178,2 tys. | 100% |
Z tego zestawienia wynikają dwa wnioski. Po pierwsze, w PKO BP zostało już tylko 6,9 tys. aktywnych umów frankowych, w których klient nie zawarł ugody i nie poszedł do sądu. Po drugie, aż 67,1 tys. kredytów zostało spłaconych, a ich właściciele nie zawarli ugody i nie uzyskali wyroku. To liczna grupa umów, których sytuacja wymaga indywidualnej analizy. Spłata kredytu nie zamyka drogi do sądu, a w trwających sporach z PKO BP już 4,1 tys. spraw dotyczy umów spłaconych. Liczba umów w sporze na slajdzie (13,1 tys.) jest mniejsza niż liczba postępowań w raporcie (24 039), bo slajd liczy umowy we frankach, a raport postępowania dotyczące wszystkich kredytów walutowych; bank nie wyjaśnia tej różnicy szczegółowo. Na czym polega spór o spłacony kredyt, wyjaśniamy na przykładzie w tekście spłacony kredyt frankowy rodziców.
BNP Paribas podaje mniej szczegółów. Według raportu bank miał na koniec września 3,7 tys. aktywnych kredytów walutowych i denominowanych do franka. Z prezentacji wynika, że 2,0 tys. z nich to kredyty, które bank określa jako walutowe, a 1,7 tys. to kredyty denominowane. To rozróżnienie ma dla BNP Paribas duże znaczenie, o czym piszemy niżej.
Ile spraw frankowych banki przegrywają
To pytanie wpisuje w wyszukiwarkę każdy, kto waha się przed pozwem. BNP Paribas daje na nie najdokładniejszą odpowiedź na rynku.
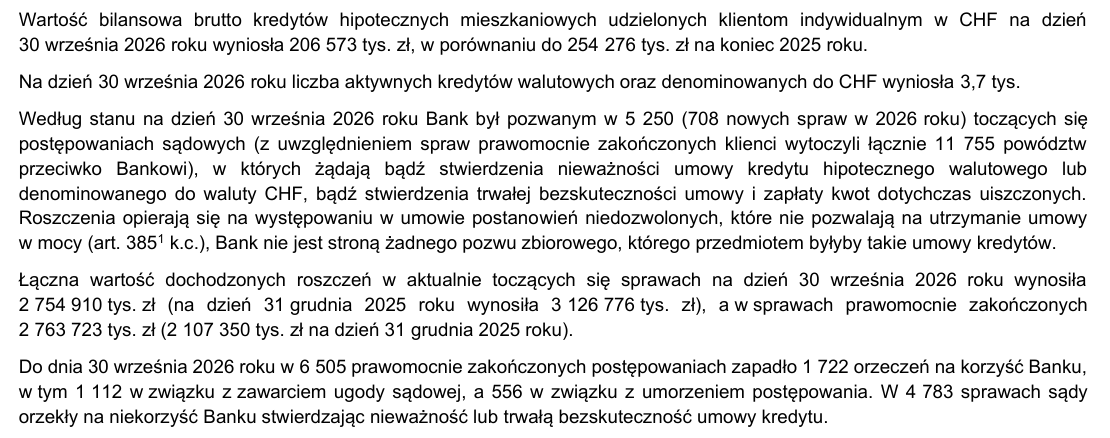
Bank pisze, że w 6 505 prawomocnie zakończonych postępowaniach zapadło 1 722 orzeczeń na jego korzyść. Ta liczba wymaga jednak rozbicia, bo bank zalicza do „korzystnych” także sprawy zakończone ugodą sądową (1 112) i umorzeniem (556). Prezentacja dla inwestorów pokazuje to dokładniej.
| Jak zakończyły się prawomocnie sprawy frankowe BNP Paribas | Liczba |
|---|---|
| Wyrok niekorzystny dla banku (nieważność lub trwała bezskuteczność umowy) | 4 783 |
| Ugoda sądowa | 1 112 |
| Umorzenie w wyniku zawarcia ugody | 403 |
| Umorzenie w wyniku rozliczenia | 98 |
| Umorzenie w wyniku cofnięcia pozwu przez klienta | 55 |
| Wyrok korzystny dla banku | 54 |
| Razem | 6 505 |
Jeśli policzyć tylko sprawy, w których sąd wydał wyrok co do istoty, BNP Paribas przegrał 4 783 i wygrał 54, czyli przegrywa niemal 99 na 100 takich spraw. Bank sam przyznaje w raporcie, że aktualna linia orzecznicza w sprawach z powództw kredytobiorców CHF jest niekorzystna dla banków.
Raport BNP Paribas za 9 miesięcy 2026 r., s. 89
„Polskie sądy pomimo odmiennych wskazań wynikających z orzeczeń Trybunału Sprawiedliwości (UE) (C-19/20 i C-932/19) w zdecydowanej większości orzekają o nieważności lub bezskuteczności umów kredytu.”
PKO BP nie podaje takiego rozbicia. Pisze jedynie, że do 30 września 2026 r. w sprawach kredytów walutowych zapadło 22 176 prawomocnych wyroków, „z czego przeważająca większość była korzystna dla kredytobiorców”. Na koniec 2025 r. było ich 15 542, co oznacza, że w dziewięć miesięcy przybyło 6 634 prawomocnych rozstrzygnięć, średnio około 737 miesięcznie.
Uczciwie trzeba dodać jeden kontrapunkt. BNP Paribas przekonuje, że część jego portfela to kredyty walutowe, a nie denominowane, i powołuje się na trzy prawomocne, korzystne dla siebie wyroki Sądu Apelacyjnego w Warszawie z lat 2025 i 2026 (VIII ACa 2851/25, VIII ACa 4097/25 i VIII ACa 397/26), w których sąd potwierdził ważność umowy. Sama liczba 54 wygranych pokazuje jednak, że takie rozstrzygnięcia są wyjątkiem. Dla posiadacza kredytu BNP Paribas, także zawartego dawniej z Fortis Bankiem, oznacza to, że przed pozwem trzeba dokładnie sprawdzić konstrukcję umowy. Więcej o sprawach z tym bankiem piszemy na stronie spory z BNP Paribas.
Czy frankowicze nadal pozywają banki
Tak, choć wolniej niż kilka lat temu. BNP Paribas pokazuje liczbę nowych pozwów w każdym kwartale. W trzecim kwartale 2024 r. było ich 634, rok później 335, a w kolejnych kwartałach 2026 r. 282, 227 i 199. Łącznie od początku roku do banku wpłynęło 708 nowych spraw, a od początku sporów klienci wytoczyli mu 11 755 powództw.
Nowe pozwy frankowe przeciwko BNP Paribas w kwartale
Źródło: prezentacja wyników BNP Paribas Bank Polska za III kwartał 2026 r., s. 16.
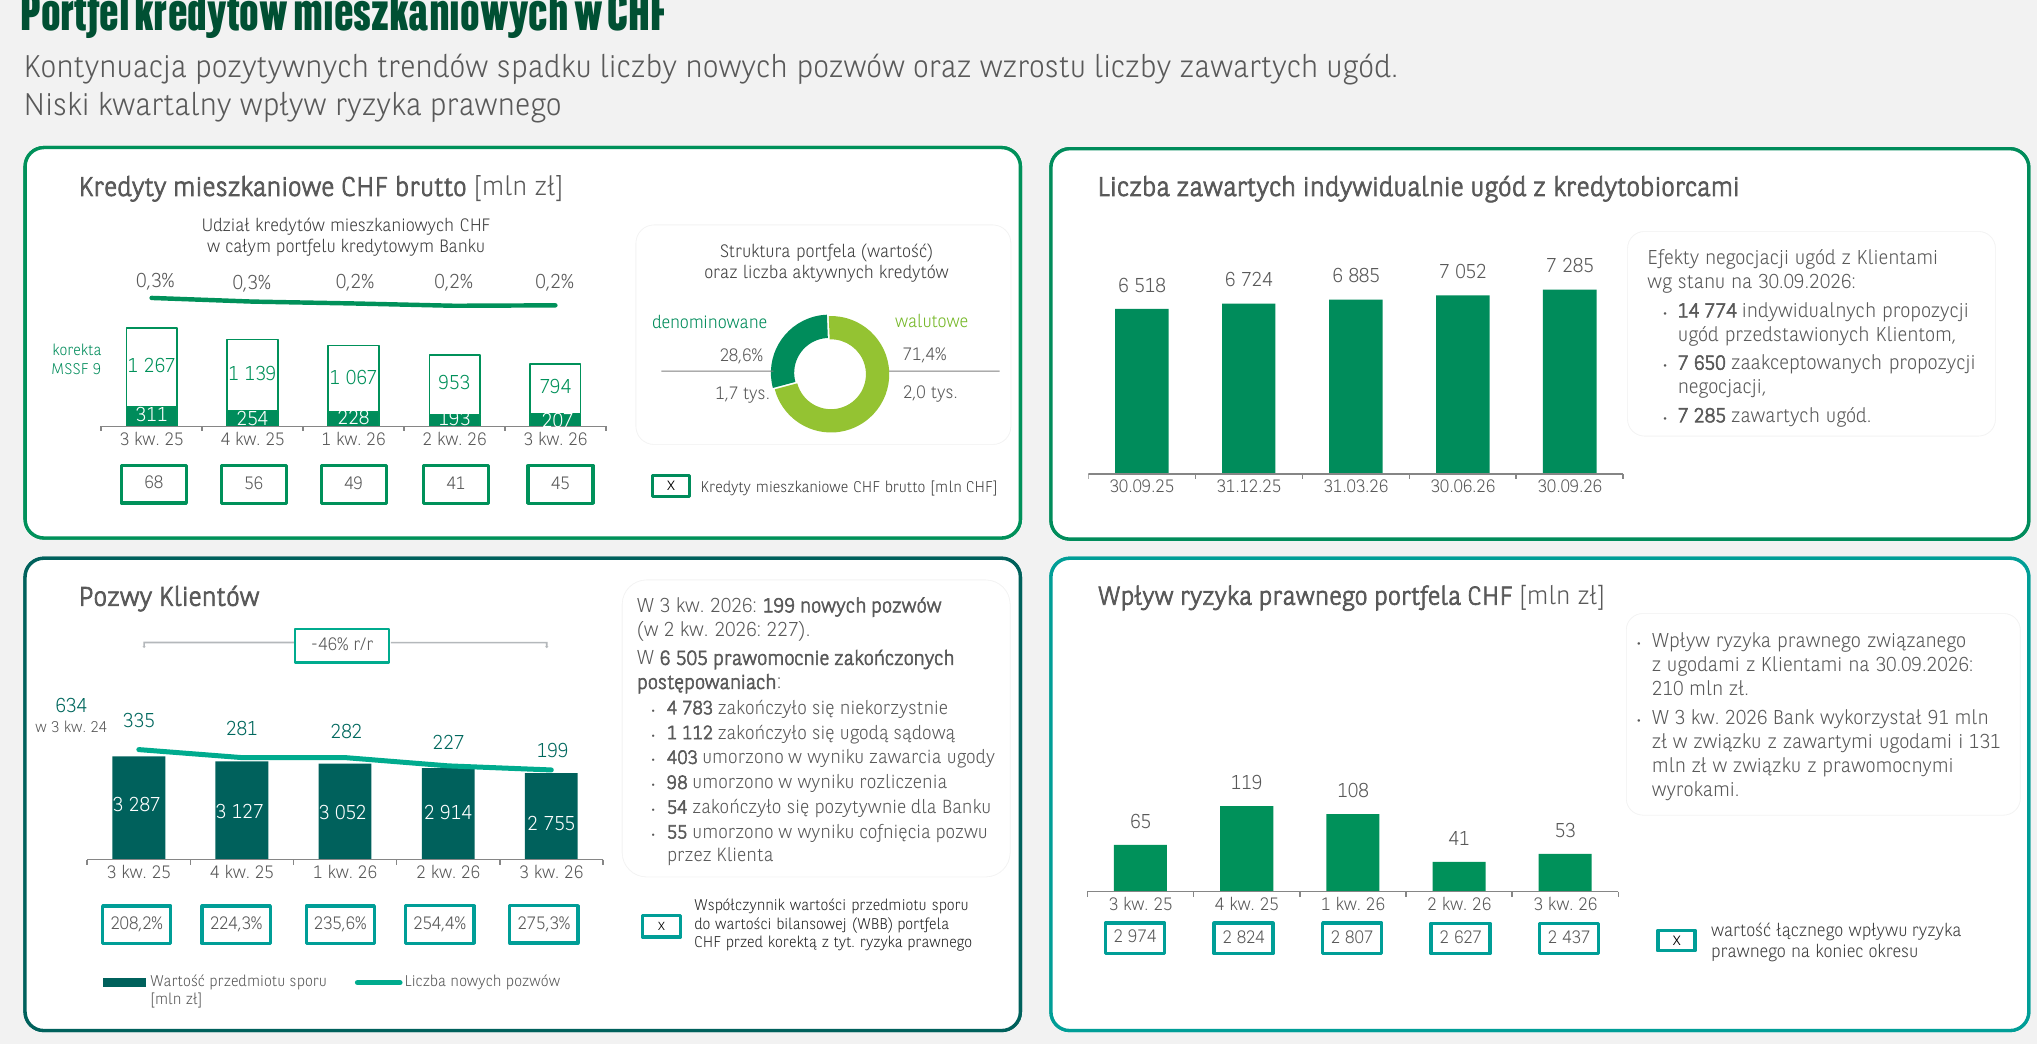
Bank nazywa to „kontynuacją pozytywnych trendów spadku liczby nowych pozwów”. Z perspektywy kredytobiorcy wniosek jest inny: mniej nowych spraw może z czasem wpływać na obciążenie sądów; rzeczywisty czas postępowania zależy od sądu i okoliczności sprawy. BNP Paribas sam przypomina w raporcie najważniejszy mechanizm tej ustawy: od doręczenia bankowi pozwu obowiązek spłaty rat jest wstrzymany z mocy prawa do prawomocnego zakończenia sprawy. Ile realnie trwa sprawa w konkretnym sądzie, pokazujemy w narzędziu Kolejka do wyroku.
PKO BP liczby nowych pozwów nie podaje. Liczba toczących się przeciwko niemu spraw o kredyty walutowe spadła w dziewięć miesięcy z 31 997 do 24 039; zmiana stanu nie pozwala ustalić liczby nowych pozwów. Bank jednocześnie sam pozywa klientów o zwrot kapitału: na koniec września toczyło się 15 587 takich postępowań na 4 780 mln zł.
Kiedy bank zaproponuje dobrą ugodę w 2026 roku
Raporty nie mówią, jakie warunki banki oferują w ugodach, ale pokazują, komu je proponują i jak zmienia się ich koszt dla banku.
PKO BP do 30 września 2026 r. zawarł i rozliczył 71,3 tys. ugód, z czego 47,2 tys. w mediacjach przed Sądem Polubownym przy KNF, a 24,1 tys. w toku postępowań sądowych. Bank pisze, że „na szeroką skalę” proponuje ugody także w sprawach już toczących się w sądach. Ważniejsze jest jednak inne zdanie. W trzecim kwartale PKO BP zwiększył koszt ryzyka prawnego o 370 mln zł i wyjaśnił, że wynika to z aktualizacji modelu oraz „wzrostu szacowanego kosztu zawieranych ugód”. Bank zakłada więc, że ugody będą go kosztować więcej niż dotąd. W naszej ocenie może to oznaczać lepsze warunki albo szerszą ofertę ugód, choć raport tego nie precyzuje.
Raport PKO BP za III kwartał 2026 r., s. 8
„W III kwartale 2026 roku Grupa zwiększyła odpis na koszt ryzyka prawnego kredytów o 370 mln PLN. Wysokość kosztów wynika przede wszystkim z utworzenia rezerwy będącej efektem aktualizacji parametrów modelu oceny ryzyka prawnego oraz wzrostu szacowanego kosztu zawieranych ugód.”
BNP Paribas prowadzi indywidualne negocjacje od grudnia 2021 r. i kieruje je, jak sam pisze, do klientów, z którymi pozostaje w sporze lub co do których istnieje uzasadnione ryzyko sporu. Do końca września bank przedstawił propozycje 14 774 klientom, 7 650 je zaakceptowało, a 7 285 ugód podpisano. W całym 2026 r. przybyło jednak tylko 301 nowych propozycji i 561 podpisanych ugód. Liczby te pokazują zmiany liczby propozycji i zawartych ugód, ale nie pozwalają ustalić, którym klientom je zaproponowano.
Dla kredytobiorcy wniosek z obu raportów jest podobny. Banki proponują ugody przede wszystkim tym, którzy są w sporze albo realnie mogą w niego wejść, a przy wynikach sądowych takich jak w BNP Paribas, gdzie bank przegrywa niemal 99 na 100 wyroków, dobra ugoda powinna odzwierciedlać to, co klient dostałby w sądzie. Zanim podpiszesz propozycję banku, porównaj ją z wynikiem sprawy sądowej. Pomagamy to zrobić w ramach analizy ugody z bankiem.
Czy warto pozwać bank za spłacony kredyt we frankach
Raporty nie odpowiadają na to pytanie wprost, ale dane PKO BP są wymowne. Spośród 13,1 tys. trwających sporów frankowych z tym bankiem 4,1 tys., czyli prawie co trzeci, dotyczy kredytów już spłaconych. Jednocześnie 67,1 tys. spłaconych umów nie zostało objętych ani ugodą, ani wyrokiem. Bank uwzględnia to ryzyko w swoich modelach: PKO BP pisze, że koszt ryzyka prawnego wynikał między innymi z „prognozowanej liczby spraw sądowych”, a BNP Paribas wylicza, że gdyby pozwało go dodatkowo 1 proc. klientów z kredytami we frankach, jego strata wzrosłaby o około 12,4 mln zł.
Banki liczą się więc z tym, że część właścicieli spłaconych kredytów jeszcze pozwie. Przy kredycie spłaconym roszczenie obejmuje zwykle wszystkie wpłaty ponad wypłacony kapitał, a sam fakt spłaty nie przekreśla możliwości stwierdzenia nieważności umowy. Ile to może być w konkretnym przypadku i ile kosztuje sprawa, opisujemy na stronie ile kosztuje sprawa frankowa.
Kredyty w euro w raportach banków
Ustawa frankowa nie objęła kredytów w euro, ale banki uwzględniają je w rezerwach na ryzyko prawne. PKO BP ma ich wyraźnie więcej niż BNP Paribas.
| Kredyty hipoteczne w euro | PKO BP | BNP Paribas |
|---|---|---|
| Wartość brutto przed korektą ryzyka prawnego | 991 mln zł (koniec 2025: 1 295 mln zł) | 17,0 mln zł (koniec 2025: 18,3 mln zł) |
| Korekta wartości z tytułu ryzyka prawnego | 704 mln zł | bank nie podaje osobno |
| Rezerwa na ryzyko prawne | 640 mln zł (koniec 2025: 631 mln zł) | bank nie podaje osobno |
W PKO BP warto zwrócić uwagę na kierunek zmian. Rezerwa na ryzyko prawne kredytów we frankach spadła w dziewięć miesięcy z 5 627 mln zł do 4 558 mln zł, bo sprawy się kończą. Rezerwa na kredyty w euro wzrosła natomiast z 631 mln zł do 640 mln zł, mimo że portfel euro się zmniejszył. Bank nie zmniejsza ochrony przed sporami o kredyty w euro, tylko ją utrzymuje i lekko podnosi. Co to oznacza dla posiadacza takiego kredytu, opisujemy na stronie kredyt w euro: sprawdź swoją umowę.
Nasza ocena
Raporty PKO BP i BNP Paribas za trzeci kwartał 2026 r. pokazują sprawy frankowe w końcowej fazie, ale jeszcze nie zamknięte. Według danych BNP Paribas wyroki merytoryczne w podanej grupie spraw były w zdecydowanej większości niekorzystne dla banku; dane nie przesądzają wyniku konkretnej sprawy. Dla osób, które jeszcze nic nie zrobiły, najważniejsza informacja to ta o 67,1 tys. spłaconych kredytów w PKO BP bez ugody i bez wyroku. Spłata kredytu nie odbiera prawa do sporu, a banki same w modelach zakładają, że część tych osób jeszcze pozwie. Przed podpisaniem ugody albo decyzją o pozwie warto porównać obie drogi na liczbach, a nie na deklaracjach banku. Ogólne informacje o sprawach z tym bankiem znajdziesz na stronie PKO BP: spory kredytowe.
Najczęstsze pytania
Ile spraw frankowych przegrał BNP Paribas?
Do 30 września 2026 r. w 6 505 prawomocnie zakończonych sprawach sądy orzekły na niekorzyść banku w 4 783 przypadkach. Wyroków korzystnych dla banku było 54, a pozostałe sprawy zakończyły się ugodą lub umorzeniem.
Ile prawomocnych wyroków w sprawach kredytów walutowych podaje PKO BP?
W sprawach dotyczących kredytów walutowych było ich 22 176 na 30 września 2026 r., wobec 15 542 na koniec 2025 r. Bank pisze, że przeważająca większość była korzystna dla kredytobiorców, ale nie podaje dokładnego rozbicia.
Kiedy bank zaproponuje dobrą ugodę frankową w 2026 roku?
Raporty pokazują, że oba banki kierują ugody głównie do klientów w sporze lub zagrożonych sporem. PKO BP w III kwartale 2026 r. zwiększył koszt ryzyka prawnego o 370 mln zł, między innymi z powodu wzrostu szacowanego kosztu zawieranych ugód.
Ile ugód zawarły PKO BP i BNP Paribas?
PKO BP do 30 września 2026 r. zawarł i rozliczył 71,3 tys. ugód (47,2 tys. w mediacjach i 24,1 tys. w sądach). BNP Paribas przedstawił propozycje 14 774 klientom i podpisał 7 285 ugód.
Czy można pozwać bank za spłacony kredyt we frankach?
Tak. Spłata kredytu nie wyklucza sporu o nieważność umowy. W PKO BP 4,1 tys. z 13,1 tys. trwających sporów frankowych dotyczy umów spłaconych.
Ile kredytów frankowych zostało w PKO BP?
Z 178,2 tys. umów CHF w PKO BP aktywnych bez ugody i bez sporu pozostało 6,9 tys., a 9,0 tys. aktywnych umów jest w trwającym sporze. Wartość brutto kredytów CHF przed korektą ryzyka prawnego wynosi 3 777 mln zł.
Czy banki tworzą rezerwy na kredyty w euro?
Tak. PKO BP na 30 września 2026 r. miał 640 mln zł rezerwy na ryzyko prawne kredytów w euro i 704 mln zł korekty ich wartości. BNP Paribas ma niewielki portfel kredytów hipotecznych w euro, o wartości 17,0 mln zł.
Masz kredyt we frankach lub w euro? Porównaj ugodę z wyrokiem
Prześlij umowę kredytu i, jeśli ją dostałeś, propozycję ugody z banku. Bezpłatnie ocenimy szanse w sądzie, policzymy, ile możesz odzyskać, także przy kredycie spłaconym, i powiemy, czy ugoda jest dla Ciebie korzystna. Analiza jest niezobowiązująca.
Wyślij umowę do analizy Sprawdź propozycję ugody
e-mail: kredytywefrankach@adwokatjsosnowski.pl · tel. 608-820-048
Czytaj także
Źródła i zastrzeżenia · stan na 5 listopada 2026 r. Raport Grupy Kapitałowej PKO Banku Polskiego S.A. za III kwartał 2026 r.: s. 7 i 8 (program ugód, koszt ryzyka prawnego), s. 33 i 34 (nota 11 „Koszt ryzyka prawnego kredytów”), s. 38 (sprawy sporne). Prezentacja wyników PKO BP za 3 kwartały 2026 r., s. 24 (status umów kredytowych w CHF). Skonsolidowany raport śródroczny Grupy Kapitałowej BNP Paribas Bank Polska S.A. za 9 miesięcy 2026 r.: s. 88 do 92 (ryzyko prawne portfela kredytów walutowych i denominowanych do CHF, orzecznictwo, ugody), nota o kredytach według walut. Prezentacja wyników BNP Paribas Bank Polska za III kwartał 2026 r., s. 16 (portfel kredytów mieszkaniowych w CHF). Udziały procentowe, zmiany w okresie i wskaźnik przegranych spraw są wyliczeniami redakcji. Banki raportują dane w różny sposób, dlatego porównania mają charakter orientacyjny. Materiał informacyjny, nie stanowi porady prawnej.
Dokumenty źródłowe: PKO BP: raport i prezentacja za III kwartał 2026 · BNP Paribas: raport za dziewięć miesięcy 2026 · BNP Paribas: prezentacja wyników za III kwartał 2026.