Sankcja kredytu darmowego · PKO BP i BNP Paribas · TSUE i nowa ustawa
Stan na 5 listopada 2026 r. · czas czytania ok. 10 min · Sosnowski Adwokaci i Radcowie Prawni
Sankcja kredytu darmowego to uprawnienie z art. 45 ustawy o kredycie konsumenckim: jeśli bank w umowie źle podał informacje o kosztach kredytu, klient może złożyć pisemne oświadczenie i oddać tylko kapitał, bez odsetek i opłat. Wiele osób, które mają taką umowę, zadaje dziś pytanie: czy nie lepiej poczekać, aż Trybunał Sprawiedliwości UE rozstrzygnie kolejne pytania, a Ministerstwo Sprawiedliwości pokaże nową ustawę? Odpowiedź częściowo dają raporty banków za trzy kwartały 2026 r. Porównaliśmy dwa z nich: PKO Banku Polskiego i BNP Paribas Bank Polska, które przedstawiają dane o sprawach w różny sposób. Z obu wynika, że banki same nie czekają: tworzą rezerwy, zwracają część odsetek i przygotowują się na kolejne pozwy. Przy ocenie możliwej sankcji trzeba też sprawdzić termin dla konkretnej umowy i aktualne orzecznictwo.
SKD w raportach za III kwartał 2026
PKO BP i BNP Paribas: dwa banki, dwa różne portfele sporów
Zanim przejdziemy do pytania, czy czekać, warto zobaczyć, jak różnią się oba banki. PKO BP podaje liczbę spraw w toku, a BNP Paribas łączną liczbę otrzymanych pozwów, obejmującą również zakończone postępowania. Te wartości nie stanowią bezpośredniego porównania.
| Stan na 30 września 2026 r. | PKO BP | BNP Paribas |
|---|---|---|
| Sprawy o sankcję kredytu darmowego | 9 420 toczących się postępowań (koniec 2025: 6 677) | 2 220 pozwów otrzymanych od 2021 r. |
| Wartość przedmiotu sporu | 286 mln zł (koniec 2025: 180 mln zł) | 58,6 mln zł (30 czerwca: 52,0 mln zł) |
| Średnia wartość sprawy (nasze wyliczenie) | ok. 30,4 tys. zł | ok. 26,4 tys. zł |
| Jakich umów dotyczą | głównie pożyczek gotówkowych | bank nie podaje; przed wyrokiem TSUE ubezpieczenie kredytował tylko w kredytach samochodowych |
| Kto pozywa | klienci lub nabywcy wierzytelności | bank nie podaje |
| Etap spraw | bank nie podaje | 1 403 w I instancji, 329 w II instancji, 488 prawomocnie zakończonych |
| Zarzut SKD w sprawach windykacyjnych banku | bank nie podaje | 81 spraw |
| Rezerwa | 1 054 mln zł „na zagadnienia związane z ochroną konsumentów”, bez rozbicia | 24,8 mln zł na sprawy o SKD (30 czerwca: 2,5 mln zł) |
| Koszt wyroku TSUE C-744/24 | 173 mln zł korekty wyniku odsetkowego w II kwartale | 45,5 mln zł w 9 miesiącach |
| Jak bank ocenia orzecznictwo | „w większości dla niej korzystne” | korzystne „w przeważającej części”, ale bank „zaobserwował zmianę tego pozytywnego trendu” |
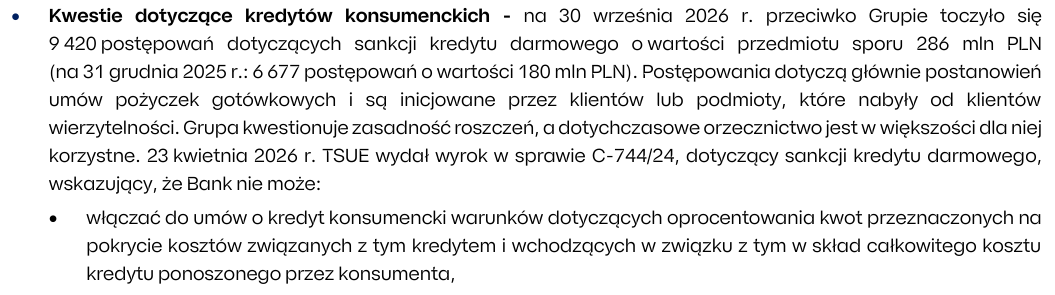
Dla klienta oba portfele oznaczają co innego. W PKO BP spór dotyczy przede wszystkim pożyczek gotówkowych, a więc produktu masowego, w którym prowizja albo składka bywały doliczane do kwoty pożyczki. W BNP Paribas bank sam wskazał w raporcie, że na dzień przed wyrokiem TSUE kredytowanie kosztów ubezpieczenia przewidywały w jego ofercie już tylko kredyty samochodowe. Jeśli masz taką umowę, warto sprawdzić jej konstrukcję, okres i dokumenty; sam rodzaj kredytu nie przesądza o podstawach do sankcji. Szczegółowe omówienie każdego z banków znajdziesz w tekstach o zwrocie odsetek od pożyczki w PKO BP i na stronie spory z BNP Paribas.
Co banki oddały same, a czego nie oddadzą bez oświadczenia
Po wyroku TSUE z 23 kwietnia 2026 r. w sprawie C-744/24 oba banki zaczęły rozliczać klientów z odsetek naliczonych od kredytowanych kosztów. Raporty pokazują, że robią to w różnym zakresie.
| Rozliczenie po wyroku C-744/24 | PKO BP | BNP Paribas |
|---|---|---|
| Ujęcie w wynikach | 173 mln zł korekty wyniku odsetkowego w II kwartale 2026 r. | 26,7 mln zł modyfikacji przepływów i 6,7 mln zł zwrotów w przychodach odsetkowych |
| Kredyty aktywne | raport nie opisuje szczegółów | bank przestał naliczać odsetki od kosztów od dnia wyroku i wysłał klientom nowy harmonogram z informacją o kwocie zwrotu |
| Kredyty spłacone, okres sprzed wyroku | raport nie opisuje szczegółów | 12,2 mln zł rezerwy na zwroty odsetek od kosztów spłaconych kredytów sprzed wyroku |
Taki zwrot to jednak coś innego niż sankcja kredytu darmowego. Korekta odsetek od prowizji czy składki ma inny zakres niż sankcja, która przy spełnieniu ustawowych warunków dotyczy odsetek i innych kosztów kredytu należnych kredytodawcy. Różnica bywa wielokrotna, co pokazujemy w tekście zwrot odsetek a SKD: dwa etapy analizy. Ani PKO BP, ani BNP Paribas nie stosują sankcji same z siebie. Żeby z niej skorzystać, trzeba złożyć bankowi pisemne oświadczenie, a przy odmowie iść do sądu. Przyjęcie zwrotu odsetek samo w sobie tej drogi nie zamyka.
Na co czekają sądy: pytania do TSUE wymienione przez BNP Paribas
Najwięcej o tym, co jeszcze jest niewyjaśnione, mówi raport BNP Paribas. Bank wymienia w nim 12 spraw z pytaniami prejudycjalnymi w sprawach sankcji kredytu darmowego, które polskie sądy skierowały do TSUE.
| Zagadnienie przed TSUE | Sprawy wymienione w raporcie BNP Paribas |
|---|---|
| Oprocentowanie kredytowanych kosztów, RRSO i harmonogram | C-473/25, C-763/25, C-433/26, C-324/26, C-757/26, C-714/26 |
| Roczny termin na złożenie oświadczenia | C-433/26, C-757/26, C-821/26 |
| Badanie przez sąd naruszeń niewskazanych w oświadczeniu | C-831/24, C-889/26, C-821/26, C-714/26 |
| Proporcjonalność sankcji | C-831/24, C-684/25 |
| Relacja abuzywności i sankcji | C-429/25, C-684/25 |
| Informacje błędne lub niejasne | C-473/25, C-324/26 |
| Klauzula zmiany opłat i drobne uchybienia | C-684/25 |
| Informacja o wcześniejszej spłacie i prawie odstąpienia | C-831/24, C-757/26 |
| Odsetki od usług dodatkowych (np. pakiety medyczne) | C-926/26 |
Do tego dochodzą dwie sprawy w Sądzie Najwyższym, III CZP 3/25 i III CZP 15/25, które SN zawiesił do czasu rozstrzygnięć TSUE. Dotyczą one między innymi badania przez sąd wszystkich przyczyn sankcji z urzędu, rocznego terminu i relacji sankcji z abuzywnością.
Z tej listy wynika jedna ważna rzecz: część zagadnień jest otwarta, ale nie wszystkie. Wyrok TSUE C-744/24 rozstrzygnął już, że umowa nie może przewidywać oprocentowania kwot przeznaczonych na koszty kredytu. Sąd Najwyższy w wyroku z 8 lipca 2026 r., II CSKP 89/26, który PKO BP opisuje w swoim raporcie, według relacji banku wskazuje na możliwość zastosowania sankcji przy jednym naruszeniu obowiązków informacyjnych. PKO BP streszcza ten wyrok w raporcie wprost.
Raport PKO BP za III kwartał 2026 r., s. 40
„Sąd Najwyższy przyjął, że do zastosowania sankcji kredytu darmowego wystarczy choćby jedno naruszenie obowiązków informacyjnych wynikających z ustawy.”
Nowa ustawa o kredycie konsumenckim: co bank pisze o planach ministerstwa
Drugi powód, dla którego część kredytobiorców się waha, to zapowiedź zmian w prawie. BNP Paribas opisuje w raporcie spotkanie z 22 października 2026 r., na którym Ministerstwo Sprawiedliwości przedstawiło bankom i kredytobiorcom propozycje nowych przepisów.
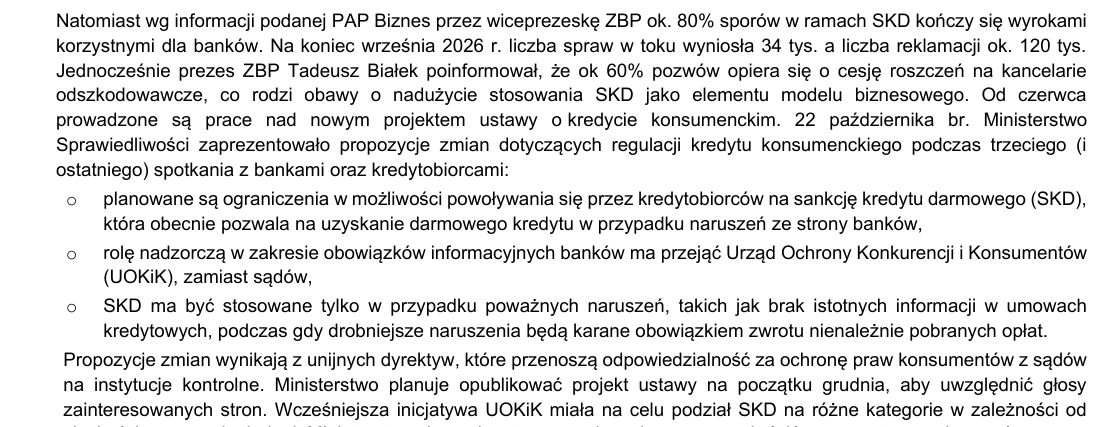
Według raportu propozycje zakładają ograniczenie możliwości powoływania się na sankcję, stosowanie jej tylko przy poważnych naruszeniach, a przy drobniejszych obowiązek zwrotu nienależnie pobranych opłat, oraz przekazanie nadzoru nad obowiązkami informacyjnymi banków UOKiK. Bank wskazał, że Ministerstwo planowało opublikować projekt na początku grudnia. Bank przytacza też dane Związku Banków Polskich: na koniec września 2026 r. toczyło się około 34 tys. spraw o sankcję, reklamacji było około 120 tys., a według ZBP około 80 proc. sporów kończy się wyrokami korzystnymi dla banków.
3 listopada 2026 r. projekt nowej ustawy wpisano do rządowego wykazu prac legislacyjnych jako UC171; przedstawione tam założenia nie są jeszcze obowiązującym prawem. Zastosowanie nowych przepisów do umów już zawartych i oświadczeń wymaga oceny ostatecznej treści ustawy i przepisów przejściowych. Do tego czasu obowiązuje art. 45 ustawy o kredycie konsumenckim w obecnym brzmieniu, razem z rocznym terminem na złożenie oświadczenia.
Czekać czy działać? Nasza ocena
Argument za czekaniem jest prosty: TSUE i Sąd Najwyższy mogą rozstrzygnąć sporne kwestie, a nowa ustawa może zmienić zasady. Raporty banków pokazują jednak, że czekanie ma swoją cenę. Zgodnie z art. 45 ust. 5 ustawy o kredycie konsumenckim uprawnienie do skorzystania z sankcji wygasa po upływie roku od dnia wykonania umowy, przy czym początek tego terminu i rozumienie wykonania umowy są przedmiotem sporów. Ten termin biegnie niezależnie od tego, ile spraw czeka w Luksemburgu i kiedy ministerstwo opublikuje projekt. Osoba, która spłaciła pożyczkę, powinna sprawdzić termin dla swojej umowy; zwłoka może prowadzić do sporu o skuteczność oświadczenia.
Drugi argument dotyczy samych banków. BNP Paribas w jednym kwartale podniósł rezerwę na sprawy o sankcję z 2,5 mln zł do 24,8 mln zł i przyznał, że trend w orzecznictwie się zmienia. PKO BP utworzył w dziewięć miesięcy 649 mln zł nowych rezerw na zagadnienia związane z ochroną konsumentów. Banki nie czekają na TSUE z wyceną ryzyka, tylko wyceniają je teraz.
W naszej ocenie rozsądna kolejność jest więc taka: najpierw sprawdzić umowę i policzyć, czy bank naliczał odsetki od kosztów i jak podał RRSO, potem ustalić, kiedy upływa roczny termin, a dopiero na końcu decydować, czy złożyć oświadczenie od razu, czy przy dłuższym terminie poczekać na rozstrzygnięcia. Skuteczność oświadczenia i termin jego złożenia wymagają oceny w konkretnej sprawie; decyzję o pozwie można omówić oddzielnie. W naszej praktyce zauważamy, że roczny termin najczęściej umyka przy kredytach spłaconych przed czasem albo objętych konsolidacją. Jak przygotować oświadczenie, opisujemy na stronie sankcja kredytu darmowego.
Najczęstsze pytania
Czy warto czekać z sankcją kredytu darmowego na wyrok TSUE?
Przed TSUE toczy się co najmniej 12 spraw dotyczących sankcji, ale roczny termin na złożenie oświadczenia biegnie niezależnie od nich. Czekanie ma sens tylko wtedy, gdy termin jest jeszcze odległy. Przy spłaconym kredycie lepiej najpierw sprawdzić, kiedy on upływa.
Czy nowa ustawa odbierze prawo do sankcji kredytu darmowego?
3 listopada 2026 r. projekt ustawy wpisano do rządowego wykazu jako UC171. Nowe przepisy nie obowiązują, a ich zastosowanie do wcześniejszych umów zależy od ostatecznej treści ustawy i przepisów przejściowych.
Ile spraw o sankcję kredytu darmowego mają PKO BP i BNP Paribas?
Na 30 września 2026 r. PKO BP wykazał 9 420 postępowań na 286 mln zł, a BNP Paribas 2 220 pozwów na 58,6 mln zł.
Czy po zwrocie odsetek przez bank mogę skorzystać z sankcji?
Zwrot odsetek od kredytowanych kosztów i sankcja to dwie różne rzeczy. Zwrot odsetek od prowizji lub składki ma inny zakres niż sankcja dotycząca ustawowo określonych odsetek i kosztów kredytu. Przyjęcie zwrotu samo w sobie nie zamyka drogi do sankcji.
Jakich umów dotyczą spory o SKD w PKO BP i BNP Paribas?
PKO BP pisze, że głównie pożyczek gotówkowych. BNP Paribas podaje, że przed wyrokiem TSUE kredytowanie kosztów ubezpieczenia przewidywały w jego ofercie tylko kredyty samochodowe.
Co orzekł Sąd Najwyższy w sprawie II CSKP 89/26?
Według streszczenia w raporcie PKO BP Sąd Najwyższy uznał, że do zastosowania sankcji kredytu darmowego wystarczy choćby jedno naruszenie obowiązków informacyjnych, a bank nie może naliczać odsetek od prowizji lub innych kredytowanych kosztów.
Sprawdź, ile masz czasu na sankcję kredytu darmowego
Prześlij umowę pożyczki lub kredytu, harmonogram i informację o zwrocie odsetek, jeśli ją dostałeś. Bezpłatnie sprawdzimy, czy umowa daje podstawy do sankcji kredytu darmowego i kiedy upływa roczny termin na złożenie oświadczenia. Analiza jest niezobowiązująca.
Sprawdź umowę pod kątem SKD Sprawdź rozliczenie zwrotu
e-mail: pln@adwokatjsosnowski.pl · tel. 509-127-276 · reklamację przygotujesz też samodzielnie w SKDomat za 1 zł
Czytaj także
Źródła i zastrzeżenia · stan na 5 listopada 2026 r. Raport Grupy Kapitałowej PKO Banku Polskiego S.A. za III kwartał 2026 r., s. 37 (rezerwy), s. 39 i 40 (kredyty konsumenckie, wyrok TSUE C-744/24 i wyrok SN II CSKP 89/26); prezentacja wyników PKO BP za 3 kwartały 2026 r., s. 17 (korekta wyniku odsetkowego). Skonsolidowany raport śródroczny Grupy Kapitałowej BNP Paribas Bank Polska S.A. za 9 miesięcy 2026 r., s. 67 (rezerwy), s. 94 do 96 (sankcja kredytu darmowego, pytania prejudycjalne, wyrok C-744/24), s. 117 i 118 (otoczenie regulacyjne, dane ZBP, propozycje Ministerstwa Sprawiedliwości). Dane BNP Paribas na 30 czerwca 2026 r. według raportu banku za I półrocze 2026 r. Średnie wartości spraw są wyliczeniami redakcji. Ustawa z dnia 12 maja 2011 r. o kredycie konsumenckim, art. 45. Materiał informacyjny, nie stanowi porady prawnej.
Źródła online: PKO BP — raport za III kwartał 2026 · BNP Paribas — raport za dziewięć miesięcy 2026 · Wykaz prac rządu — projekt UC171 · TSUE — wyrok C-744/24.