
Sosnowski · spory z bankami
Chcesz odpowiedzieć na ofertę ugody albo rozpocząć rozmowy o rozliczeniu kredytu? Kancelaria Sosnowski pomaga ocenić punkt wyjścia i reprezentować klienta w uzgodnionym zakresie.
Skontaktuj się z kancelariąPoznaj zakres pomocy
Ustalamy zakres rozmów i możliwe rozwiązania. Bank nie musi zaakceptować żądanych warunków.
Poznaj zakres analizy →Umowa, aneksy i dostępne rozliczenia pomogą ustalić, co wymaga sprawdzenia.
Zobacz listę dokumentów →Zakres pomocy, koszty i ryzyka omawiamy przed podjęciem uzgodnionych czynności.
Jak wygląda współpraca →Ustalamy, co chcesz osiągnąć: zakończyć spór, uzyskać zwrot, obniżyć saldo czy uporządkować zabezpieczenia. Następnie analizujemy umowę, historię spłat i korespondencję, aby przygotować uzasadnione stanowisko do rozmów.
Zakres współpracy może obejmować przygotowanie kontrpropozycji, wymianę korespondencji, ocenę kolejnych wersji ugody i wyjaśnienie skutków końcowych zapisów. Warunki reprezentacji ustalamy odrębnie. Sam formularz nie upoważnia kancelarii do zawarcia ugody.
Jeżeli chcesz tylko sprawdzić dokument otrzymany z banku, wybierz analizę ugody. Bank może nie zgodzić się na rozmowy albo zmianę warunków. Nie gwarantujemy określonego umorzenia, wypłaty ani terminu zakończenia negocjacji.
Twoja sytuacja
Najpierw ustalamy cel rozmów i aktualne stanowisko banku. Następnie oceniamy możliwe propozycje i warunki porozumienia. Bank nie musi zaakceptować żądanych rozwiązań.
Nie każda rozmowa dotyczy tego samego problemu. Możesz chcieć zamknąć kredyt, zmienić przedstawioną ugodę, ustalić wypłatę albo uzgodnić sposób zakończenia procesu. Przed kontaktem z bankiem potrzebujemy wiedzieć, który rezultat jest dla Ciebie istotny i na jakie ustępstwa jesteś gotowy. Sama deklaracja „proszę o lepszą ofertę” zwykle nie wyjaśnia, czego oczekujesz.
Analiza ugody służy ocenie otrzymanego projektu. Negocjacje obejmują etap przedstawiania stanowiska, porównywania kolejnych wersji i uzgadniania warunków. Zakres reprezentacji, sposób kontaktu z bankiem i umocowanie pełnomocnika ustalamy przed rozpoczęciem uzgodnionych czynności.
Jeżeli masz już kancelarię prowadzącą proces, poinformuj nas o tym od razu. Rozmowy ugodowe trzeba skoordynować z aktualną reprezentacją i terminami. Dwa niezależne stanowiska przekazywane bankowi mogą utrudniać uporządkowanie sprawy.
To obszary do oceny, a nie lista ustępstw, które bank musi zaakceptować. Zakres możliwych zmian zależy od dokumentów, etapu sprawy i stanowisk obu stron. Brak porozumienia również jest możliwym wynikiem rozmów.
Najpierw odtwarzamy stan umowy i dotychczasowe rozliczenia. Następnie odnosimy ofertę do możliwych roszczeń, kosztów dalszego działania i Twoich priorytetów. Pozwala to wskazać elementy wymagające wyjaśnienia, propozycję zmian oraz granice akceptowalnego porozumienia.
Jeżeli bank pokazuje kilka wariantów, porównanie powinno opierać się na tych samych danych i dacie. Oddzielamy przelew dla klienta od umorzenia salda, a zmianę bieżącej raty od kosztu całego pozostałego kredytu. Oczekiwany rezultat opisujemy konkretnie, zamiast opierać rozmowy na procentowym „rabacie” od niejasnej podstawy.
Można ocenić propozycję banku lub zasadność przedstawienia własnego stanowiska przed pozwem. Ważne są pełne dokumenty i informacja o dotychczasowej korespondencji. Sam fakt rozmów nie przesądza, że bank zawiesił działania lub przyjął warunki klienta.
Uwzględniamy etap procesu, orzeczenia i koszty. Uzgadnianie ugody nie powinno powodować pomijania rozprawy lub terminu na pismo. Czynności dotyczące zakończenia procesu trzeba odnieść do treści porozumienia i jego wykonania.
Rozmowy mogą odbywać się przez wymianę pisemnych propozycji albo w ramach mediacji. Trzeba ustalić, kto uczestniczy, jakie dokumenty są przedmiotem rozmów i jaki ma być sposób zawarcia porozumienia. Bankowa informacja o możliwości mediacji nie jest jeszcze potwierdzeniem akceptacji konkretnych kwot.
Jeżeli otrzymałeś zaproszenie na spotkanie lub projekt z krótkim terminem odpowiedzi, prześlij je razem z załącznikami. Nie deklarujemy daty zakończenia negocjacji bez poznania sprawy. Zmiana stanowiska banku może wymagać kolejnej wersji dokumentu albo dalszych uzgodnień.
Warunki porozumienia powinny zostać omówione przed ich przyjęciem. Uzgadniamy sposób zatwierdzania propozycji i zakres pełnomocnictwa; celem jest świadoma decyzja klienta. Szczególnie ważne są postanowienia o zrzeczeniu się roszczeń, kosztach oraz kolejności wykonania ugody.
Jeżeli strony nie uzgodnią akceptowalnych warunków, omawiamy dostępne dalsze działania. Nie należy traktować negocjacji jako obietnicy zawarcia ugody, określonej kwoty ani automatycznej alternatywy dla każdej czynności procesowej.
Przygotuj dokumenty
Zacznij od umowy, aneksów i dostępnych rozliczeń. Dołącz korespondencję banku lub projekt porozumienia, jeśli go otrzymałeś. Zaznacz terminy wymagające pilnej reakcji.
Nie podpisuj w imieniu innych kredytobiorców bez ustalenia zakresu umocowania. Jeżeli umowę zawierało kilka osób, opisz ich aktualną sytuację i możliwość udziału w rozmowach. Przy ugodzie trzeba zadbać także o to, aby końcowe dokumenty odpowiadały uzgodnionemu rozliczeniu.
W zależności od dokumentów: uzupełnienie materiałów, reklamacja, negocjacje albo rozważenie postępowania sądowego. Możliwa jest również ocena, że brak podstaw do dalszych działań.
Nie każda umowa wymaga pozwu. Nie określamy wyniku ani wartości roszczeń na podstawie samej nazwy banku.
Opisy własnych postępowań pokazują zakres doświadczenia kancelarii w sporach z bankami. Do konkretnej rozmowy potrzebne są jednak dokumenty klienta i ocena ryzyka. Nie przenosimy kwot wyroków na przewidywany wynik negocjacji.
Sprawdź opublikowane opisy spraw →
Opis dotyczy wskazanego materiału źródłowego. Wynik jednej sprawy nie gwarantuje wyniku innej umowy. Nie jest to statystyka skuteczności.
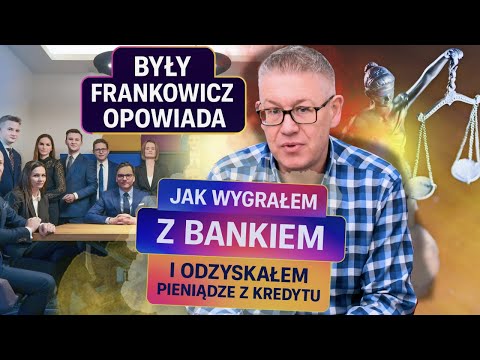 Referencja klienta · sprawa CHF
Klient opowiada o przygotowaniu sprawy, kontakcie z kancelarią i ugodzie wynegocjowanej w trakcie procesu.
Otwórz w YouTube ↗Relacja dotyczy wskazanej sprawy frankowej i doświadczenia klienta z negocjacji. Nie określa warunków ugody możliwych do uzyskania w innym postępowaniu.
Przygotuj umowę kredytu, aktualną propozycję ugody, kalkulację banku, historię spłat i korespondencję z terminami. Przy kontakcie podaj informację o trwającym procesie, podpisanej ugodzie lub terminie wskazanym przez bank.
Skontaktuj się z kancelariąSamo zgłoszenie nie zawiesza terminów ani płatności i nie oznacza zawarcia umowy prowadzenia sprawy.
Spokojnie porównaj możliwości
Przed kolejnym krokiem warto uporządkować dokumenty, terminy, koszty i ryzyka. Szczegółowe wyjaśnienia znajdziesz poniżej — możesz je rozwinąć wtedy, gdy ich potrzebujesz.
Rozmowy z bankiem powinny mieć określony cel i punkt odniesienia. Dla jednej osoby będzie to całkowite zakończenie kredytu, dla innej zmiana konkretnego warunku, rozliczenie świadczeń albo uporządkowanie trwającego procesu. Na początku ustalamy, czego oczekujesz, jakie dokumenty już podpisano i jakie terminy trzeba uwzględnić.
Przekaż umowę, rozliczenia i dotychczasową korespondencję. Warto opisać również praktyczny cel: planowaną sprzedaż mieszkania, potrzebę zamknięcia zobowiązania, spór między współkredytobiorcami lub chęć zakończenia procesu. To pomaga ustalić, jakie elementy oferty są najważniejsze i gdzie potrzebujesz wyjaśnienia konsekwencji.
Oddzielamy oczekiwany rezultat od warunków, które bank dotychczas proponował. Przedstawienie stanowiska nie gwarantuje jego przyjęcia ani otrzymania kolejnej oferty. Ocena zasadności rozmów powinna obejmować także sytuację, w której strony nie dojdą do porozumienia.
Możemy ustalić zakres materiału potrzebnego do przygotowania stanowiska i zasady prowadzenia korespondencji. Najpierw trzeba wiedzieć, z kim prowadzona jest rozmowa, jakiej umowy dotyczy i czy po stronie banku lub klienta toczy się postępowanie. Nie trzeba zgadywać docelowej kwoty na podstawie historii innego kredytobiorcy.
Porównujemy pełny projekt z rozliczeniami i celem klienta. Jeżeli potrzebna jest wyłącznie ocena, zobacz analizę ugody z bankiem. Jeżeli oczekujesz przygotowania odpowiedzi i dalszych rozmów, wyraźnie ustalamy ten dodatkowy zakres.
Zachowuj dokumenty z datami, aby można było ustalić, co rzeczywiście zmieniono. Kontrola powinna obejmować nie tylko kwotę, ale także zrzeczenia, koszty, terminy i kolejność wykonania obowiązków. Niewielka zmiana w tekście może mieć inne znaczenie niż podwyższenie przelewu.
Potrzebujemy informacji o etapie, żądaniach, kosztach i działaniach obu stron. Rozmowy nie powinny prowadzić do przeoczenia terminów procesowych. Warunki zakończenia postępowania i rozliczenia trzeba czytać razem z pozostałą częścią porozumienia.
Uzgadniamy, jakie czynności obejmuje reprezentacja i w jaki sposób klient zatwierdza decyzję. Przed podpisaniem trzeba znać ostateczny tekst, nie tylko wcześniejszą informację o uzyskanej kwocie. Jeżeli w sprawie uczestniczy kilka osób, ustalamy również, czyje stanowisko i podpisy są potrzebne dla rozważanego rozwiązania.
Wyjaśniamy różnicę między prowadzeniem korespondencji, przedstawieniem propozycji, akceptacją warunków i podpisaniem ugody. To pomaga uniknąć sytuacji, w której strony inaczej rozumieją etap rozmów albo zakres zgody klienta.
Do negocjacji mogą należeć terminy zapłaty, dokumenty zwalniające zabezpieczenia, koszty procesu, sposób zakończenia sporu i zakres roszczeń objętych porozumieniem. W kredycie kontynuowanym istotne są również dalsze oprocentowanie i harmonogram. Propozycja powinna odpowiadać temu, co strony rzeczywiście chcą rozliczyć.
Nie traktujemy identycznie ugody zamykającej cały kredyt, porozumienia o części kosztów i zmiany wybranego zapisu. Jeżeli temat dotyczy tylko korekty odsetek lub harmonogramu, przydatne będzie również sprawdzenie rozliczenia banku.
Przed akceptacją porównujemy dokument końcowy z ustaleniami. W zakresie współpracy warto przewidzieć także ocenę czynności po podpisaniu: przekazania środków, wydania dokumentów, rozliczenia kosztów i pism dotyczących zakończenia postępowania. Samo uzgodnienie kwoty nie oznacza wykonania całego porozumienia.
Zapytaj, czy wycena obejmuje przygotowanie stanowiska, kolejne rundy rozmów, spotkania, sprawdzenie projektu i czynności po podpisaniu. Jeżeli występuje wynagrodzenie zależne od wyniku, ważne są podstawa obliczenia i moment jego zapłaty. Ustal także zasady na wypadek braku porozumienia lub zmiany planu klienta.
Relacje klientów na tej stronie pokazują doświadczenie współpracy i przykładowy przebieg rozmów. Nie stanowią obietnicy uzyskania takiego samego ustępstwa w innym banku lub dla innej umowy. Każdą propozycję odnosimy do własnych dokumentów i sytuacji klienta.
Sprawdź konkretne sprawy prowadzone przez kancelarię. W aktywnej bazie znajdziesz sąd, datę, sygnaturę i status wskazany w opisie wyroku.
Kliknij mapę lub przycisk, aby przejść do wyszukiwarki i wybrać interesujące Cię sprawy.
Baza pokazuje opublikowane doświadczenie kancelarii w sporach z bankami; zakres i status konkretnego rozstrzygnięcia sprawdź w jego opisie. Liczba wpisów w bazie nie jest pełną statystyką wyroków kancelarii. Granice mapy: Piotr Patrzyk / polska-geojson, licencja MIT.
Wybierz materiał dotyczący swojej sytuacji. Filmy pomagają zrozumieć temat; ocenę konkretnej umowy opieramy na jej dokumentach i aktualnych okolicznościach.
 Film · CHF · materiał z 2024 r.
Poradnik o propozycjach ugód i prowadzeniu rozmów w sprawach frankowych. Warunki konkretnej aktualnej oferty oceniamy osobno.
Otwórz w YouTube ↗ Short · ugoda podczas procesu
Krótki materiał o potrzebie oceny kosztów, konsekwencji i pełnej treści propozycji.
Otwórz w YouTube ↗Zobacz oficjalny kanał Sosnowski Adwokaci i Radcowie Prawni ↗
Nie zakładamy jednego etapu dla wszystkich. Opisz, czy bank przedstawił ofertę i czy trwa postępowanie sądowe. Dobierzemy zakres pomocy do aktualnej sytuacji.
Warunki i zakres umocowania ustalamy z klientem. Wyjaśniamy korzyści i ryzyka, aby decyzja dotycząca porozumienia była świadoma.
Samo prowadzenie rozmów nie oznacza automatycznego zakończenia postępowania. W analizie uwzględniamy bieżące terminy i potrzebne czynności procesowe.
Możemy przeanalizować dotychczasową korespondencję i zasadność dalszego stanowiska. Odrzucenie oferty nie gwarantuje otrzymania kolejnej ani podwyższenia proponowanej kwoty.
Przed udziałem trzeba poznać zasady i cel spotkania. Samo prowadzenie rozmów nie jest równoznaczne z zaakceptowaniem projektu; zakres umocowania i sposób podejmowania decyzji ustalamy wcześniej.
Nie ma takiej gwarancji. Prowadzenie rozmów służy przedstawieniu i ocenie warunków, jednak wynik zależy od stanowiska obu stron i okoliczności sprawy.
Do oceny można zgłosić także zrzeczenia, terminy, koszty, zwolnienie zabezpieczeń lub kolejność wykonania ugody. Najpierw trzeba ustalić, jakie elementy wymagają zmiany i dlaczego.
Kodeks cywilny — oficjalny tekst i informacje o akcie. Przy ocenie postanowień konsumenckich znaczenie ma art. 385¹, a przy ugodach art. 917–918. Ocena konkretnej sprawy wymaga sprawdzenia pełnej podstawy prawnej i dokumentów.
Kancelaria Sosnowski · biura w Warszawie i Gliwicach · obsługa również zdalna. Poznaj kancelarię · Dane kontaktowe · Wszystkie usługi.
Aktualizacja: 21 października 2026 r. Opis zakresu usług nie zastępuje indywidualnej analizy umowy.